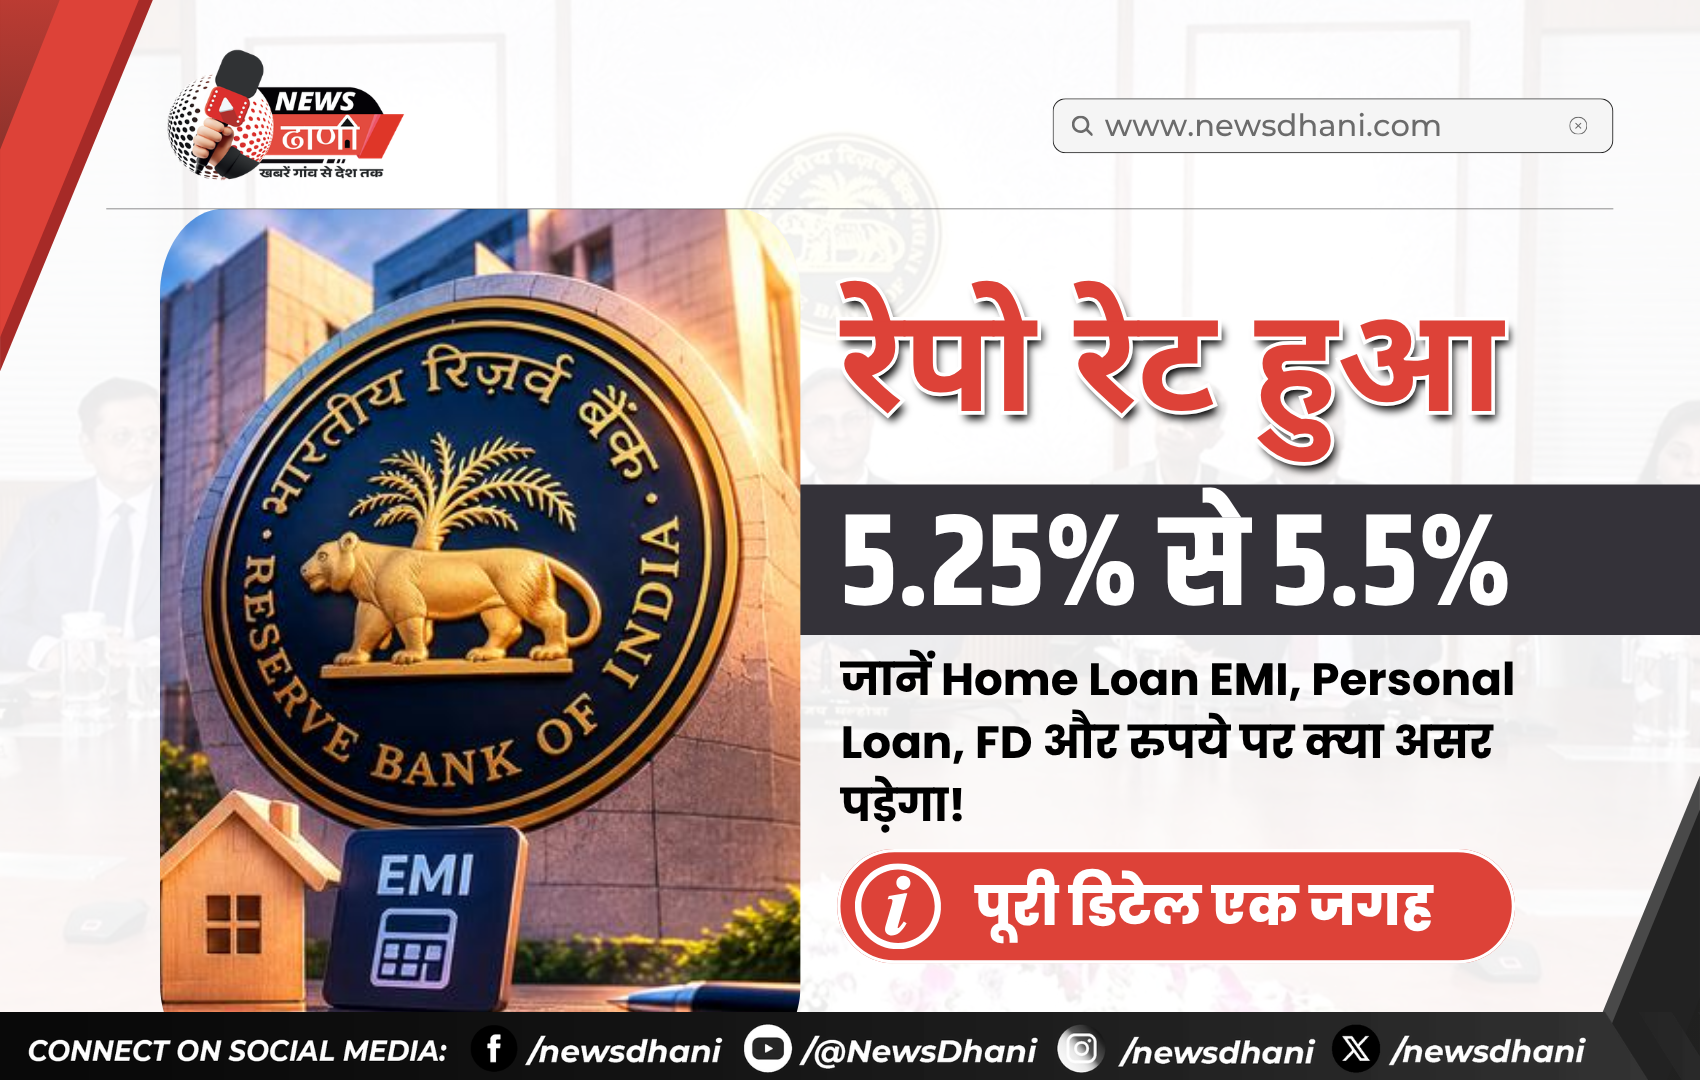
RBI Repo Rate Hike — भारतीय रिज़र्व बैंक (RBI) ने 7 अक्टूबर 2026 को मोनेटरी पॉलिसी कमेटी (MPC) की बैठक के बाद रेपो रेट 25 बेसिस पॉइंट बढ़ाकर 5.25% से 5.5% कर दिया। रेट बढ़ाने का फैसला सर्वसम्मति से लिया गया। यह फरवरी 2023 के बाद RBI की पहली रेट बढ़ोतरी है।
गवर्नर संजय मल्होत्रा की अगुवाई वाली MPC ने अपना रुख भी “न्यूट्रल” से बदलकर “कैलिब्रेटेड टाइटनिंग” कर दिया है। रुख बदलने का फैसला 4-2 के बहुमत से हुआ। इसका मतलब है कि आगे या तो दरें बढ़ेंगी या स्थिर रहेंगी, घटने की उम्मीद फिलहाल नहीं है।

यह सिर्फ एक आर्थिक हेडलाइन नहीं है। इसका सीधा असर आपके होम लोन की EMI, पर्सनल/बिज़नेस लोन और FD की कमाई पर पड़ेगा।
Repo Rate क्या होता है?
रेपो रेट वह ब्याज दर है, जिस पर RBI बैंकों को थोड़े समय के लिए कर्ज़ देता है। आसान भाषा में, जब बैंकों को RBI से पैसा उधार लेना महंगा पड़ता है, तो वे भी ग्राहकों को दिए जाने वाले लोन की ब्याज दर बढ़ा देते हैं।
RBI रेपो रेट को महंगाई रोकने के हथियार की तरह इस्तेमाल करता है:
- रेपो रेट बढ़ने पर: लोन महंगे होते हैं, लोग कम उधार लेते हैं, बाज़ार में पैसा कम घूमता है और महंगाई पर लगाम लगती है।
- रेपो रेट घटने पर: लोन सस्ते होते हैं, खर्च और निवेश बढ़ता है, जिससे अर्थव्यवस्था को रफ्तार मिलती है।
आज के ज़्यादातर फ्लोटिंग रेट होम लोन सीधे रेपो रेट से जुड़े होते हैं। इसलिए रेपो रेट बदलते ही कुछ महीनों में आपकी EMI पर असर दिखने लगता है।
RBI Repo Rate Hike (2022 से अब तक)
यह समझने के लिए कि यह RBI Repo Rate Hike क्यों बड़ा है, पिछले चार साल का सफर देखिए:
- मई 2022 से फरवरी 2023: महंगाई काबू करने के लिए RBI ने रेपो रेट 4% से बढ़ाकर 6.5% किया।
- फरवरी 2023 से जनवरी 2025: करीब दो साल तक रेट 6.5% पर स्थिर रहा।
- फरवरी 2025: 25 bps कटौती, रेट 6.25%
- अप्रैल 2025: 25 bps कटौती, रेट 6%
- जून 2025: 50 bps की बड़ी कटौती, रेट 5.5%
- दिसंबर 2025: 25 bps कटौती, रेट 5.25%
- 2026 की चार बैठकें: रेट 5.25% पर स्थिर रहा।
- 7 अक्टूबर 2026: 25 bps बढ़ोतरी, रेट फिर 5.5%
यानी 2025 में लोन सस्ते होने का जो दौर चला था, वह अब पलट गया है।
RBI ने Repo Rate क्यों बढ़ाया?
RBI के मुताबिक महंगाई का खतरा बढ़ रहा है। इसकी बड़ी वजहें हैं:
- तेल की ऊंची कीमतें — पश्चिम एशिया में तनाव से कच्चा तेल महंगा हुआ है।
- कमज़ोर मॉनसून — इससे खाने-पीने की चीज़ें महंगी होने का खतरा है।
- दुनियाभर में सख्त होती मोनेटरी पॉलिसी — कई देशों के केंद्रीय बैंक दरें बढ़ा रहे हैं।
RBI ने FY27 के लिए GDP ग्रोथ का अनुमान बढ़ाकर 7.1% कर दिया है, जबकि CPI महंगाई का अनुमान 5% से बढ़ाकर 5.2% किया है। गवर्नर ने संकेत दिया कि निकट भविष्य में रेट कट की संभावना नहीं है, और आगे के फैसले महंगाई व ग्रोथ के आंकड़ों पर निर्भर करेंगे।
दूसरी दरें भी बदलीं:
- SDF (स्टैंडिंग डिपॉज़िट फैसिलिटी): 5.25%
- MSF (मार्जिनल स्टैंडिंग फैसिलिटी) और बैंक रेट: 5.75%
फैसले के बाद भी रुपया कमज़ोर क्यों हुआ?
आम तौर पर माना जाता है कि ब्याज दर बढ़ने से रुपया मज़बूत होता है, लेकिन इस बार ऐसा नहीं हुआ। बुधवार सुबह के कारोबार में रुपया 22 पैसे टूटकर 96.57 प्रति डॉलर तक गिर गया और रिकॉर्ड निचले स्तरों के पास बना रहा। 10 साल के सरकारी बॉन्ड की यील्ड भी करीब 7.23% पर रही। इसकी वजहें:
- विदेशी निवेशकों की लगातार बिकवाली
- कच्चे तेल की ऊंची कीमतें, जिससे डॉलर की मांग बढ़ती है
- ग्लोबल अनिश्चितता और पश्चिम एशिया का तनाव
यानी सिर्फ घरेलू रेट बढ़ाने से रुपये को तुरंत राहत नहीं मिली, क्योंकि दबाव ग्लोबल स्तर से भी आ रहा है।
RBI Repo Rate Hike के बाद Home Loan EMI पर कितना असर?
जिनका होम लोन रेपो-लिंक्ड फ्लोटिंग रेट पर है, उनकी EMI बढ़ सकती है, या बैंक EMI वही रखकर लोन की अवधि बढ़ा सकता है। News ढाणी की कैलकुलेशन के मुताबिक, 0.25% बढ़ोतरी पर:
- ₹30 लाख का लोन (25 साल, 7.5% से 7.75%): EMI ₹22,170 से ₹22,660, यानी करीब ₹490/महीना ज़्यादा (पूरी अवधि में करीब ₹1.47 लाख ज़्यादा ब्याज)
- ₹40 लाख का लोन (25 साल, 7.5% से 7.75%): EMI ₹29,560 से ₹30,213, यानी करीब ₹654/महीना ज़्यादा (करीब ₹1.96 लाख ज़्यादा ब्याज)
- ₹50 लाख का लोन (25 साल, 7.5% से 7.75%): EMI ₹36,950 से ₹37,766, यानी करीब ₹817/महीना ज़्यादा
- ₹1 करोड़ का लोन (20 साल, 8.5% से 8.75%): EMI ₹86,782 से ₹88,371, यानी करीब ₹1,589/महीना ज़्यादा
EMI बढ़वाएं या लोन की अवधि?
रेट बढ़ने पर ज़्यादातर बैंक EMI वही रखते हैं और लोन की अवधि बढ़ा देते हैं। सुनने में यह आसान लगता है, लेकिन यह महंगा पड़ता है। ₹50 लाख के 25 साल के लोन (7.5% से 7.75%) का उदाहरण:
- अगर EMI बढ़वाते हैं: हर महीने करीब ₹817 ज़्यादा, पूरी अवधि में करीब ₹2.45 लाख ज़्यादा ब्याज।
- अगर अवधि बढ़वाते हैं: EMI ₹36,950 ही रहेगी, लेकिन लोन करीब 22 महीने लंबा चलेगा और कुल ब्याज करीब ₹8 लाख ज़्यादा लगेगा।
यानी अगर जेब इजाज़त दे, तो EMI बढ़वाना लंबे समय में सस्ता पड़ता है। बैंक को लिखित में बताएं कि आप कौन-सा विकल्प चाहते हैं।
अपना लोन कैसे जांचें?
- अपने लोन के कागज़ या बैंक ऐप में देखें कि ब्याज दर “रेपो + स्प्रेड” (जैसे रेपो 5.5% + 2.25%) पर है या MCLR पर।
- पता करें कि रेट कब रीसेट होता है, आमतौर पर हर 3 महीने में।
- बैंक के SMS और ईमेल पर नज़र रखें, नई EMI या नई अवधि की जानकारी वहीं आएगी।
MCLR-लिंक्ड लोन वालों पर असर थोड़ा देर से दिखेगा, क्योंकि बैंक इसे अपने हिसाब से अलग से तय करते हैं।
ये अनुमानित आंकड़े हैं। आपके लोन पर असल असर आपके बैंक की ब्याज दर, स्प्रेड और रीसेट की तारीख पर निर्भर करेगा।
Personal Loan और Business Loan पर असर
- पर्सनल लोन: नया पर्सनल लोन थोड़ा महंगा हो सकता है, क्योंकि बैंकों के लिए पैसा जुटाना महंगा हुआ है।
- बिज़नेस लोन: जिन छोटे कारोबारियों का कर्ज़ फ्लोटिंग रेट पर है, उनकी ब्याज लागत बढ़ सकती है। रियल एस्टेट, ऑटो और कंज़्यूमर गुड्स जैसे सेक्टर पर दबाव ज़्यादा रहेगा।
RBI Repo Rate Hike: गांव और कस्बों पर क्या असर होगा?
- किसान क्रेडिट कार्ड (KCC): सरकार की ब्याज छूट योजना के तहत मिलने वाले KCC लोन की दरें सरकार तय करती है, इसलिए इन पर तुरंत असर की संभावना कम है। योजना की सीमा से ऊपर के कृषि लोन महंगे हो सकते हैं।
- गोल्ड लोन: गांवों में सबसे ज़्यादा लिया जाने वाला यह लोन आगे थोड़ा महंगा हो सकता है। मौजूदा लोन की दर आपके लोन की शर्तों पर निर्भर है।
- ट्रैक्टर और गाड़ी लोन: ज़्यादातर फिक्स्ड रेट पर होते हैं, इसलिए चल रहे लोन पर असर नहीं, लेकिन नए लोन पर ब्याज बढ़ सकता है।
- छोटे दुकानदार और स्वयं सहायता समूह (SHG): फ्लोटिंग रेट वाले कारोबारी लोन की किस्त बढ़ सकती है।
- बचत करने वाले: गांव के बैंक और डाकघर में FD-RD करने वालों के लिए यह अच्छी खबर है, आगे ब्याज थोड़ा बढ़ सकता है।
FD पर कितना ज़्यादा ब्याज मिलेगा?
बैंक आमतौर पर FD रेट धीरे-धीरे बढ़ाते हैं, पूरे 25 bps का फायदा तुरंत नहीं मिलता। उदाहरण के लिए:
- ₹10 लाख की FD, 7% से 7.25% पर: सालाना ब्याज ₹70,000 से बढ़कर ₹72,500, यानी करीब ₹2,500 सालाना ज़्यादा (टैक्स से पहले)।
आपको अभी क्या करना चाहिए?
- लोन लेने वाले: बैंक से पूछें कि आपका रेट कब रीसेट होगा और बैंक EMI बढ़ाएगा या अवधि। बीच-बीच में प्री-पेमेंट करने से लंबे समय में ब्याज का बोझ कम होता है।
- FD करने वाले: नई FD से पहले कुछ दिन बैंकों की नई दरें देख लें, फिर ऊंची दर लॉक करें।
- निवेशक: सिर्फ एक पॉलिसी फैसले पर SIP या निवेश में बड़ा बदलाव करने से बचें।
निष्कर्ष
RBI Repo Rate Hike के साथ RBI ने साफ कर दिया है कि महंगाई और ग्लोबल दबाव को देखते हुए फिलहाल रेट कट की उम्मीद नहीं है। इसका असर लोन लेने वालों की EMI और FD करने वालों की कमाई, दोनों पर पड़ेगा। News ढाणी आगे Home Loan EMI, FD का सही समय और रुपये की कमज़ोरी पर अलग-अलग रिपोर्ट लेकर आएगा।
अक्सर पूछे जाने वाले सवाल (FAQ)
Repo Rate क्या होता है?
Repo Rate वह ब्याज दर है, जिस पर RBI बैंकों को कर्ज़ देता है। इसके बढ़ने पर बैंक भी लोन महंगे कर देते हैं।
RBI ने Repo Rate कितना बढ़ाया और कब?
RBI ने 7 अक्टूबर 2026 को रेपो रेट 25 बेसिस पॉइंट बढ़ाकर 5.25% से 5.5% कर दिया। यह फैसला सर्वसम्मति से हुआ और फरवरी 2023 के बाद पहली बढ़ोतरी है।
Repo Rate बढ़ने से होम लोन EMI पर क्या असर होगा?
रेपो-लिंक्ड होम लोन की EMI बढ़ सकती है या अवधि बढ़ सकती है। ₹50 लाख के 25 साल के लोन (7.5% से 7.75%) पर EMI करीब ₹817 प्रति महीना बढ़ेगी।
EMI बढ़वाना बेहतर है या लोन की अवधि?
लंबे समय में EMI बढ़वाना सस्ता पड़ता है। ₹50 लाख के 25 साल के लोन पर अवधि बढ़वाने से करीब ₹8 लाख ज़्यादा ब्याज लगता है, जबकि EMI बढ़वाने पर करीब ₹2.45 लाख।
क्या FD पर ज़्यादा ब्याज मिलेगा?
हां, लेकिन बैंक FD रेट धीरे-धीरे बढ़ाते हैं। पूरे 25 bps का फायदा तुरंत नहीं मिलता।
रेट बढ़ने के बाद भी रुपया कमज़ोर क्यों हुआ?
विदेशी निवेशकों की बिकवाली, कच्चे तेल की ऊंची कीमतों और ग्लोबल अनिश्चितता की वजह से रुपया 22 पैसे टूटकर 96.57 प्रति डॉलर तक गिरा।
डिस्क्लेमर: यह लेख सामान्य जानकारी के लिए है, निवेश या वित्तीय सलाह नहीं है। EMI और FD के आंकड़े अनुमानित कैलकुलेशन पर आधारित हैं, आपके असल लोन/डिपॉज़िट पर असर बैंक की शर्तों के हिसाब से अलग हो सकता है। कोई भी बड़ा वित्तीय फैसला लेने से पहले अपने बैंक या योग्य वित्तीय सलाहकार से सलाह लें।
स्रोत: भारतीय रिज़र्व बैंक — मोनेटरी पॉलिसी स्टेटमेंट और गवर्नर संजय मल्होत्रा की प्रेस कॉन्फ्रेंस, 7 अक्टूबर 2026 · बाज़ार के आंकड़े (विदेशी मुद्रा और बॉन्ड बाज़ार) · EMI/FD: News ढाणी की कैलकुलेशन